Український ринок молока продовжує трансформуватися під впливом війни
Молочна галузь: курс на ефективність
Український ринок молока продовжує трансформуватися під впливом війни, логістичних обмежень, скорочення поголів’я корів, подорожчання виробничих ресурсів.
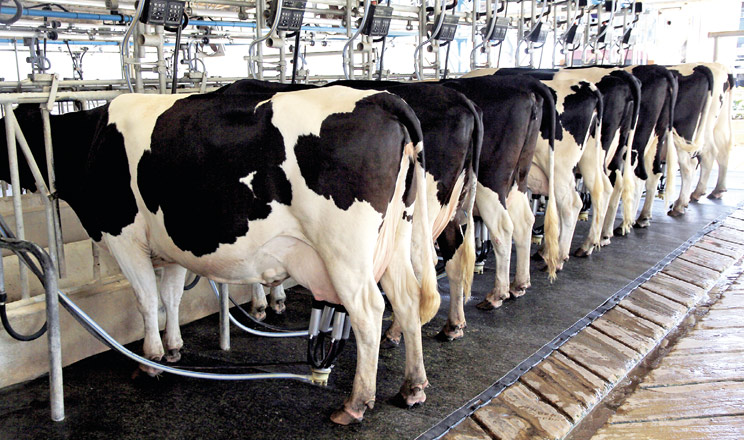
Ключовим трендом ринку є поступова переорієнтація від низькорентабельного та дедалі менш поширеного домашнього утримання худоби до професійного, системного й стандартизованого молочного тваринництва на спеціалізованих фермах.
Паралельно посилюють вимоги до якості молока та умов утримання тварин у межах євроінтеграції, що сприятиме подальшим змінам в галузі.
Структуризація галузі
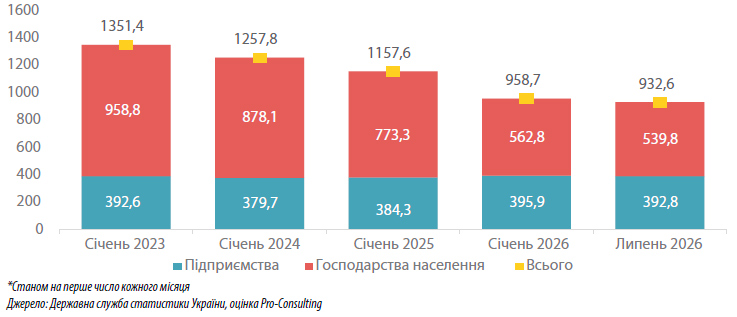
Одним із головних чинників, що визначає пропозицію молока в Україні, залишається поголів’я корів. На 1 липня 2026 року в усіх категоріях господарств налічували близько 932,6 тис. корів. За 2025 рік поголів’я корів зменшилося на 17%. Основне скорочення поголів’я припадає саме на присадибний сектор. На нього впливають демографічні зміни в селах, виїзд населення, старіння власників господарств, низька економічна привабливість утримання корів.
Промисловий сектор стабілізувався на рівні близько 380–396 тис. корів останніми роками. Великі ферми мають більше можливостей для модернізації, автоматизації та концентрації ресурсів. Для підприємств ключовими проблемами залишаються подорожчання кормів, пального, електроенергії, логістики, нестача обігового капіталу та необхідність інвестувати в модернізацію приміщень.
Український ринок поступово переходить від моделі, де значну частину молока виробляли домогосподарства, до більш концентрованої моделі професійного молочного скотарства.
Динаміка виробництва
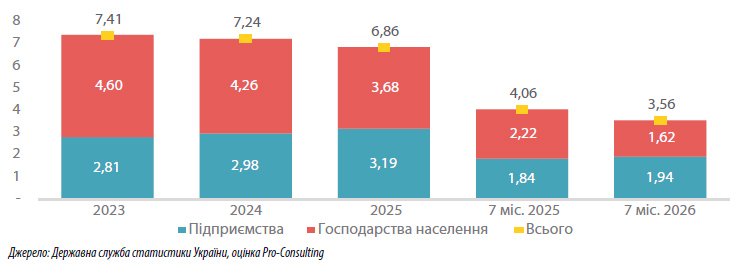
Внутрішнє виробництво й далі скорочується. У 2025 році сукупні показники виробництва на підприємствах усіх категорій зменшилися на 5%, як порівняти з 2024 роком, а за перші сім місяців 2026 року падіння становило аж 12% проти аналогічного періоду попереднього року. Так, 2025 року валовий обсяг виробленого молока скоротився на 21% у порівнянні з довоєнним 2021 роком.
Роль підприємства продовжує зростати в загальній структурі. У 2025 році частка підприємств становила близько 46%, а домогосподарств населення — 54%, проте, за останніми даними 2026 року, підприємства забезпечили 54%, а домогосподарства населення — 46% виробництва молока.
Діаграма 1. Поголів’я корів в Україні у 2023–2025 роках та за І півріччя 2026 року, тис. голів
У період 2022–2025 років українські підприємства збільшили середню кількість виробленого молока на корову майже на третину. Станом на кінець 2025 року промисловий сектор встановив новий рекорд продуктивності — у середньому 8,62 т молока на корову за рік (+6% до значення в 2024 році), що дало змогу нарощувати виробництво навіть без різкого збільшення поголів’я.
Середній показник надою в господарствах населення лишається на 45% нижчим — близько 4,78 т. Для порівняння, в Польщі середній показник в домогосподарствах становить близько 5,9–6,0 т. Так, загальний середній показник надою в Україні за підсумком 2025 року становив близько 6,06 т.
Крім цього, галузь залишається вразливою до кліматичних умов — улітку 2026 року через спеку надої могли знижуватися на 10–15%. Очікують, що виробництво на підприємствах продовжить зростати і поступово збільшуватиме свою роль у загальній структурі галузі.
Діаграма 2. Обсяг виробництва молока в Україні у 2023–2025 роках та за сім місяців 2026 року, у натуральному вираженні, млн тонн
Основними регіонами виробництва залишаються Полтавська (10% в 2025 році), Хмельницька (10%), Вінницька (9%), Черкаська (7%) та Тернопільська (7%) області, що сукупно забезпечують до 43% внутрішнього виробництва сирого молока. Господарства населення в 2025–2026 роках зменшили валовий надій в усіх областях.
За підсумком 2025 року, найбільше падіння спостерігали в Чернівецькій, Івано-Франківській, Рівненській та Закарпатській областях. Водночас у Харківській, Дніпропетровській, Кіровоградській, Одеській, Запорізькій та Чернігівській областях скорочення становило до 10%. Підприємства продовжують демонструвати позитивну динаміку в більшості регіонах України.
Найбільше зростання спостерігали в Хмельницькій, Рівненській та Харківській областях, і тільки підприємства в Сумській, Дніпропетровській, Чернівецькій та Запорізькій областях зменшують виробництво молока в 2025–2026 роках.
Експорт / імпорт
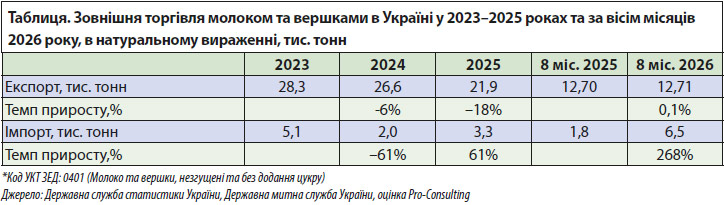
У 2024 році Україна експортувала молока та вершків обсягом 26,6 тис. тонн на суму 17,6 млн доларів (Код УКТ ЗЕД 0401). У 2025 році в натуральному вираженні експорт скоротився ще приблизно на 18%. При цьому вартість експорту практично не змінилася — 17,8 млн доларів, тобто падіння фізичних обсягів значною мірою компенсувалося підвищенням середньої ціни експортованої продукції.
За перші вісім місяців 2026 року експорт становив майже 11,2 млн доларів. Географічно експорт має дуже високу концентрацію. Основним покупцем українського молока залишається Молдова, на яку припадає понад 90% всіх постачань. Значно менші частки припадали на Грузію — до 3% та Вірменію — близько 2% в 2025 році.
Одночасно на ринку посилилася протилежна тенденція — зростання імпорту. За січень — серпень 2026 року ввезення молока та вершків у натуральному вираженні збільшилось у 3,7 раза, як порівняти з аналогічним періодом 2025 року. У 2025 році такий імпорт коштував Україні 5,5 млн доларів, а за вісім місяців 2026 року вартість перевищила 8,7 млн.
Це ще не означає масштабної залежності України від імпортного питного молока, однак тенденція є важливою. Скорочення внутрішньої сировинної бази одночасно зі зростанням конкурентного тиску з боку європейської продукції поступово змінює баланс ринку.
Роздрібний товарообіг
Станом на 2026 рік основні продажі молока на роздрібному ринку зосереджені в регіонах з найбільшою чисельністю населення та економічним потенціалом. Так, на Київську область та Київ припадає до третини всіх роздрібних продажів, Дніпропетровська забезпечує ще близько 14%, а Львівська — 9%. Решта регіонів формує до 50% сукупного роздрібного попиту на молоко.
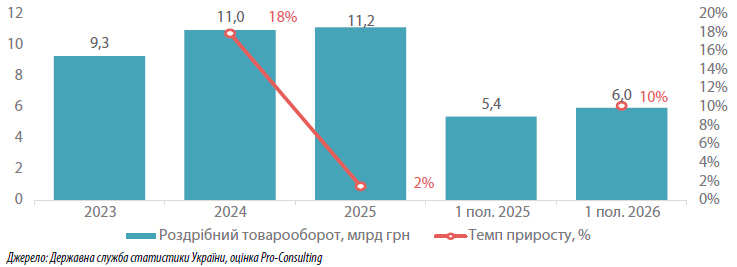
Діаграма 3. Роздрібний товарообіг молока в Україні у 2023–2025 роках та за І півріччя 2026 року, у грошовому вираженні, млрд грн
За підсумками 2025 року роздрібний товарообіг молока в Україні зріс у грошовому вираженні лише на 2%, натомість ціни на продукцію в середньому підвищилися приблизно на 18% за рік. Така різниця між динамікою вартості та цін призвела до скорочення роздрібного товарообігу молока у фізичному обсязі більш ніж на 10%.
Цінові гойдалки
Закупівельні ціни останніми роками були дуже волатильними. Наприкінці 2023 року середньозважена ціна трьох ґатунків становила близько 14,32 грн/ кг, а молоко ґатунку екстра коштувало в середньому 14,70 грн/кг. На початку січня 2025 року молоко ґатунку екстра коштувало в середньому 19,10 грн/ кг без ПДВ, а середньозважена ціна трьох ґатунків становила 18,37 грн/кг. Таке зниження закупівельних цін було переважно сезонним.
Після новорічних свят молокопереробні підприємства скоротили закупівлі сировини через традиційне зниження споживчої активності, що сформувало короткостроковий надлишок пропозиції на ринку. Зростання виробництва молока в основних країнах-експортерах призвело до накопичення пропозиції біржових молочних товарів і падіння світових цін, що передалося й українському ринку.
На початку лютого 2026 року середня закупівельна ціна становила близько 13,5-14 грн/кг. За оцінкою представників галузі, це було нижче орієнтовної виробничої собівартості на рівні 15–16 грн/кг для частини господарств.
З другої половини 2026 року ринок почав відновлюватися. Станом на початок вересня 2026 року середня ціна молока екстра ґатунку становила 15,30 грн/кг, вищого ґатунку — 15,00 грн, першого — 14,50 грн, а середньозважена ціна — 15,10 грн/кг. За місяць вона збільшилася на 75 копійок, хоча залишалася на 1,5 грн нижчою за рівень вересня 2025 року.
Подальша динаміка, найімовірніше, залишатиметься висхідною, але без гарантії різкого стрибка. Очікується, що до кінця 2026 року ціни на великі партії молока ґатунку екстра можуть перевищити 17 грн/кг. Реалізація такого сценарію залежатиме від світових цін, експорту, валютного курсу, обсягів імпорту та внутрішнього споживчого попиту. Підтримувати ціни можуть сезонне скорочення пропозиції, зменшення поголів’я та дорожчання виробництва. Водночас слабка купівельна спроможність населення, збільшення імпорту й конкуренція з дешевшою європейською продукцією стримуватимуть можливості переробників суттєво підвищувати закупівельні ціни.
Додатковий зовнішній чинник — ситуація в ЄС. У середині вересня 2026 року ціна сирого молока в Євросоюзі зросла до 45 євроцентів за кг через скорочення надоїв та погіршення кормової бази після спеки й посухи, а на четвертий квартал очікували подальше обмеження пропозиції.
Власне кормовиробництво
Ситуація на кормовому ринку безпосередньо впливає на економіку виробництва молока. Витрати ферми залежать не лише від вартості зерна та білкових компонентів, а й від собівартості вирощування кукурудзи на силос, багаторічних трав, заготівлі сінажу та інших кормів.
У 2024–2025 роках витрати на підготовку кормів, пальне та електроенергію були серед чинників, що підвищували собівартість утримання корів. У 2026 році ризики для кормової бази посилилися через високу вартість дизельного пального, логістики та добрив. Так, утримання поголів’я в Україні зростає на понад 10% щороку.
У перспективі конкурентною перевагою молочної ферми ставатиме не просто доступ до дешевих кормів, а здатність стабільно забезпечувати якісний раціон незалежно від погодних умов. Це підсилює значення власної кормової бази, силосування, сховищ, систем охолодження та технологічного контролю за годівлею.
Євроінтеграційні вимоги
Євроінтеграція поступово стає однією з найважливіших складових формування українського ринку молока. Адаптація до стандартів ЄС підвищить вимоги до молока та витрати на його виробництво. З одного боку, гармонізація правил дає українським виробникам можливість зберігати й розширювати доступ до європейського ринку. З другого — потребує додаткових інвестицій безпосередньо на рівні компаній. У травні 2026 року український молочний сектор отримав окрему дорожню карту інтеграції до ринку ЄС, яка передбачає гармонізацію законодавства, ветеринарних і фітосанітарних правил та стандартів безпечності харчових продуктів.
З 1 січня 2026 року в Україні стали обов’язковими євроінтеграційні вимоги щодо добробуту сільськогосподарських тварин під час утримання. Вони передбачають належний стан приміщень, достатній простір для тварин, відповідний мікроклімат, освітлення, регулярний огляд, повноцінну годівлю та доступ до води, справність обладнання, вентиляції та наявність резервних систем.
З березня 2026 року також діють відповідні вимоги щодо транспортування та умертвіння тварин. Для молочних ферм це означає додаткові інвестиції в модернізацію корівників, вентиляцію та охолодження, системи напування, обладнання для доїння, санітарні процедури, ветеринарний контроль та підготовку персоналу. У короткостроковій перспективі це збільшує собівартість виробництва якісної сировини. Це формуватиме додатковий тиск на мінімально економічно прийнятну закупівельну ціну.
Водночас ефект на ціни може бути неоднаковим для різних категорій виробників. Для великих ферм, які вже працюють із високими стандартами якості, додаткові вимоги можуть привести до поступового підвищення витрат. Для невеликих компаній відповідність новим нормам може бути значно складнішою. У результаті молоко, яке не відповідає встановленим критеріям, матиме дедалі менше можливостей для реалізації у формальному секторі переробки, а якісна сировина може отримувати вищу ціну та стабільніший попит.
Євроінтеграція збільшуватиме ціновий розрив між стандартизованою високоякісною сировиною професійних ферм та дрібними нестабільними партіями. Водночас посилення вимог до якості та простежуваності може створювати ризики розширення неформального (тіньового) сегмента, оскільки частина дрібних виробників, не маючи можливості пройти необхідну модернізацію та забезпечити відповідність новим вимогам, може шукати альтернативні канали реалізації молока поза офіційним ланцюгом переробки.
Частина виробників, які не зможуть профінансувати модернізацію, поступово залишатиме товарний ринок. У середньостроковій перспективі це сприятиме подальшій концентрації виробництва та може підтримувати ціни на якісне молоко через обмеженість його пропозиції.
Перспективи та ризики
Український ринок молока у 2026– 2027 роках, імовірно, і далі рухатиметься у напрямі концентрації виробництва. Скорочення загального поголів’я корів та обсягів виробництва у господарствах населення триватиме, оскільки утримання невеликого поголів’я стає для домогосподарств дедалі менш економічно доцільним через високі витрати на корми, працю та ветеринарне обслуговування, а також обмежені можливості для модернізації.
Водночас для частини сільського населення молочне скотарство втрачає значення як стабільне джерело доходу, що додатково прискорює скорочення присадибного виробництва. На цьому тлі великі та середні молочно-товарні ферми матимуть можливість частково компенсувати втрати завдяки вищій продуктивності, модернізації виробництва, розвитку кормової бази та збільшенню товарності молока.
Найбільшими ризиками залишатимуться воєнні дії, енергетична нестабільність, висока вартість кормів і пального, слабкий внутрішній попит та конкуренція імпорту. Водночас скорочення сировинної бази, сезонне зниження надоїв і поступове відновлення світових цін формують передумови для підвищення закупівельних цін після низьких рівнів першої половини 2026 року.

 The Ukrainian Farmer