
Альтернативні маршрути здатні забезпечити до 50% експорту зернових та олійних
Логістичний вузол
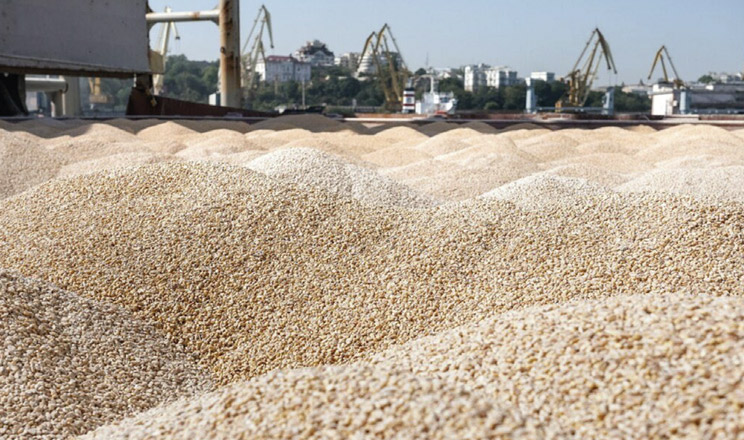
Альтернативні маршрути здатні забезпечити до 50% експорту зернових та олійних.
З липня український експорт був змушений переорієнтуватися на альтернативні маршрути. Утім, порівняно з 2022 роком логістика стала ще складнішою проблемою, розв’язання якої залежить не лише від відновлення роботи морських портів.
Залізнична артерія
З огляду на досвід 2022 року, коли рф уперше заблокувала українські морські порти, перехід на альтернативні маршрути мав би бути значно простішим. Завдяки розвитку наземної логістичної інфраструктури у 2022–2023 роках обсяги експорту залізничним та автомобільним транспортом зросли до 2,5–2,8 млн т/міс. Нині ж без урахування дунайських портів перевалка агропродукції ледь сягає 1,5 тис. т/міс.
На жаль, стан рухомого складу «Укрзалізниці» значно погіршився порівняно з початком повномасштабної війни. З 2022 року ворог уразив понад 500 локомотивів УЗ, з них понад 340 — цього року. Також під атаками ворога перебувають тягові підстанції, що спричиняє перебої з енергопостачанням залізничної мережі.
Не сприяє пришвидшенню руху вантажів і брак європейських вагонів, чому є цілковито логічне пояснення. Адже після відкриття «зернового коридору» перевезення через західний кордон і дунайські порти втратили актуальність. Лише окремі українські компанії підтримували ці напрямки, щоб не втрачати партнерські відносини.
Зокрема, для перевезення білкових культур ми розробили складні маршрути до Бельгії та Нідерландів з доставкою до заводів, щоб забезпечити роботу перевалки та завантаження вагонів наших партнерів. Проте загалом європейські компанії, які під час ажіотажного попиту значно розширили вагонний парк, після стабілізації експорту української агропродукції через Чорне море продали його значну частину.
Зараз, коли попит повернувся, тарифи на перевезення від європейських партнерів зросли на 30–35% порівняно з попередніми трьома роками. До того ж деякі оператори не хочуть підганяти в Україну вагони без страховки на рівні 4 дол./т. Тож індексація тарифів від «Укрзалізниці» на цьому тлі доволі некритична внаслідок здешевлення деяких компонентів транспортування збіжжя.
Уповільнюють рух української агропродукції і поточні ремонти, реконструкції та навіть роботи над відкриттям нових шляхів залізничної мережі ЄС, пов’язані з переналаштуванням європейської логістики на випадок ведення бойових дій на території Країн Співдружності. Тож якщо раніше на виконання маршруту до Німеччини із західного кордону традиційно закладали 4–5 днів, зараз — 8–10 днів. Оборотність вагона в напрямку дунайських портів вже зараз закладають на рівні 35 днів.
Навіть всередині України шлях зерна став довшим і дорожчим. Якщо відстань з Київщини до портів Великої Одеси становить 450 км, кукурудза до умовного Чопу має подолати 750 км. Тож внутрішня логістика вже коштує не 1000 грн/т, а 1800 грн/т.
Автомобільна ніша
Вантажівки використовують для збирання врожаю, довезення його до елеваторів або перевалки на західний кордон чи Дунай, де це економічно обґрунтовано.
Частка автомобільного експорту з традиційних 1–2% в умовах фактичного припинення роботи портів Великої Одеси зросла до 4–8%. Проте обсяги вивезеної за кордон агропродукції незначні. Йдеться про високомаржинальні культури на кшталт соняшнику, який пакують у біг-беги й транспортують до Туреччини. Також вантажівками везуть нішеві культури, ріпак та продукти переробки.
Натомість внутрішні автомобільні перевезення залишаються затребуваними. Проте їхня географія змістилася від портів Великої Одеси до західного кордону. Нині найвигідніше перевозити агропродукцію з Чернівецької, Закарпатської, Львівської, частково Тернопільської та Івано-Франківської областей до пунктів перевантаження на залізницю.
Водночас аграріям Одещини, Миколаївщини, півдня Черкаської та Кіровоградської областей немає сенсу везти збіжжя до умовного Вадул-Сірета, адже витрати на внутрішню логістику будуть вищими на 800 грн/т. Тому вони спрямовують вантажівки до дунайських портів, закладаючи 15 робочих днів на перевантаження зерна на судна та ще 10 — на отримання оплати.
Дунайські хвилі
Після поступового припинення роботи портів Великої Одеси внаслідок ворожих атак агроекспорт переорієнтувався на Дунай. Щоправда, у нинішньому сезоні критичне маловоддя відіграло свою роль у скороченні обсягів перевалки. І хоч у вересні через дунайські порти пройшло понад 1 млн тонн агропродукції, є і інші стримувальні чинники для річкових перевезень. Йдеться насамперед про брак лоцманів на Суліні й певні системні моменти в роботі наших європейських партнерів, які загалом дезорганізовують роботу зі збіжжям.
До того ж Румунія та Болгарія мають рекордні врожаї пшениці, ріпаку та ячменю. Тож пріоритетне право залізничних перевезень та експорту залишається за збіжжям цих країн. За українською агропродукцією залишається квота у 30%. Навіть збільшення кількості якірних стоянок для українських суден у портах Констанца та Галац не розв’яже проблеми обмеженої пропускної спроможності Сулінського каналу та залізничної мережі. Як порівняти з 2022 роком, обсяги перевезень Дунаєм нині на 30–40% менші. Коли Україна та Румунія завершать реалізацію заходів зі збільшення пропускної спроможності, потенціал річкових перевезень має зрости.
Щоправда, портів Великої Одеси він все одно не замінить. І води Дунаю мають свої нюанси. Зокрема, ніхто в річкових портах не купує збіжжя на умовах СРТ — лише із завантаженням в судно. Відповідно, поки зерно не в трюмі, за нього відповідає агровиробник. З урахуванням періодичних атак рф дунайського напрямку, ризики збільшуються. До того ж мости є проблемними точками як в автомобільному, так і залізничному сполученні до Дунаю.
Логіка руху
Загалом витрати на логістику плюсмінус однакові, якщо експортувати збіжжя через західні кордони, Дунай або суходіл до Румунії із подальшою перевалкою у вагони. Тож залежно від регіону та культури, агровиробник може обрати оптимальний напрямок для себе.
Зокрема, затребувана в Азії та країнах Африки пшениця прямує на Дунай і на кордон з Румунією через ВадулСірет, де черга розписана до кінця року.
Натомість перевезення кукурудзи нині переважно зосереджені на західному кордоні. Ця зернова традиційно має попит у ЄС, зокрема в Італії, Іспанії, Німеччині, Нідерландах. З огляду на те що Франція, найбільший виробник кукурудзи в ЄС, через посухи та спеку очікує рекордно низького за останні 50 років урожаю, попит на українську кукурудзу може зрости, зокрема з боку комбікормових заводів.
Нині вагони під зернову на західних кордонах заброньовані до травня включно. Ціни на зерно тут фактично не поступаються торішнім. Незабаром кукурудзу також почнуть транспортувати до Констанци, звідки морем відправлятимуть до інших країн.
Через Польщу активно транспортують білкову та олійну групи. Агропродукцію, кінцевим пунктом призначення якої є Італія, дешевше транспортувати через Чоп, Мукачево тощо.
Крім того, набирають оберти контейнерні перевезення олії та зернових, зокрема борошномельної пшениці до Малайзії та В’єтнаму.
Фермери скаржаться на низькі доходи, кажучи, що EBIТDA на гектар по пшениці у нинішньому сезоні не перевищує 300 дол. Проте варто згадати, що на прифронтових територіях набагато складніше вирощувати, зберігати та реалізовувати врожай. Фермери там не граються у геополітичні прогнози. Зосередившись на агровиробництві, вони з безпекових міркувань намагаються одразу реалізувати збіжжя, хоч і з меншим прибутком. Аграрії довозять зерно автівками до станцій, куди дозволено підганяти маневрові тепловози, й перевантажують збіжжя у вагони «ковчегами». Вони не притримують збіжжя, щоб не втратити його й мати обігові кошти. Натомість продовжують працювати, а не чекають на відкриття морських портів. У них інша логіка та філософія сільгоспвиробництва.
Перспективи «великої» води
Експортоорієнтованість українського АПК невіддільно пов’язана з повноцінною роботою морських портів. На відновлення безпеки судноплавства в Чорному морі чекають і країни-імпортери, тож пропозиції щодо укладання нової зернової угоди лунають дедалі частіше від Туреччини та інших помітних геополітичних гравців.
Українські агровиробники сподіваються, що відновлення роботи морських портів сприятиме стабілізації цін на зернові та олійні й зменшенню витрат на логістику. Проте через посилення ворожих обстрілів порти Великої Одеси зазнали значних пошкоджень, тож пропускна спроможність їхніх терміналів буде набагато нижчою. Ймовірно, у тариф оператори закладуть і ремонтні роботи, і певну компенсацію за вимушені простої. Тож вартість перевезень навряд чи суттєво відрізнятиметься від тарифів дунайських портів.
Тим часом Туреччина активно закуповує український соняшник, не чекаючи на відкриття нового «зернового» коридору.
Отже, маємо значні обсяги зернових культур і обмежені можливості їх експорту. На щастя, тарифи на елеваторах майже не змінилися: збереглися знижки на сушіння, програми безплатного зберігання впродовж 2–3 місяців. Наші підприємства пропонують справді лояльні умови співпраці.
Для порівняння: в країнах ЄС торік задля обробки певних обсягів збіжжя нам доводилось одразу укладати контракт на наступний рік із фіксацією зберігання гарантованої кількості зерна. Відсутність партії не позбавляла від сплати. А в разі перевищення гарантованого обсягу розрахунок мав відбуватися за півторакратним тарифом.
Повертаючись до наших реалій: дефіцит агропродукції із Чорноморського регіону позначається на глобальній продовольчій безпеці та може спричинити зростання цін. Чи вдасться розширити вузьке місце логістики — питання, на яке поки що немає однозначної відповіді. Проте світовий ринок чекає на українське збіжжя.