
Новий випуск
Плантатор
Плантатор
№5
Жовтень2026
Перевиробництво, проблеми зі зберіганням і переробкою, дорожчі ресурси та обережніша закупівельна політика мереж змінюють економіку господарств. Обсяг овочів, які вдасться зберегти взимку, може визначити весняні ціни.
У сезоні-2026 урожай є, але продати його за прийнятною ціною вдається не всім. Найвиразніше це показав ринок кавуна: у розпал сезону пропозиція була настільки великою, що окремі господарства не бачили сенсу збирати врожай. Наприкінці сезону ціни підвищилися, однак не компенсували втрат тих, хто продавав продукцію дешево або залишив її в полі.
Схожа ситуація склалася з овочами борщового набору: під час збирання пізніх культур пропозиція зростає, а витрати на вирощування, збирання й логістику не зменшуються.
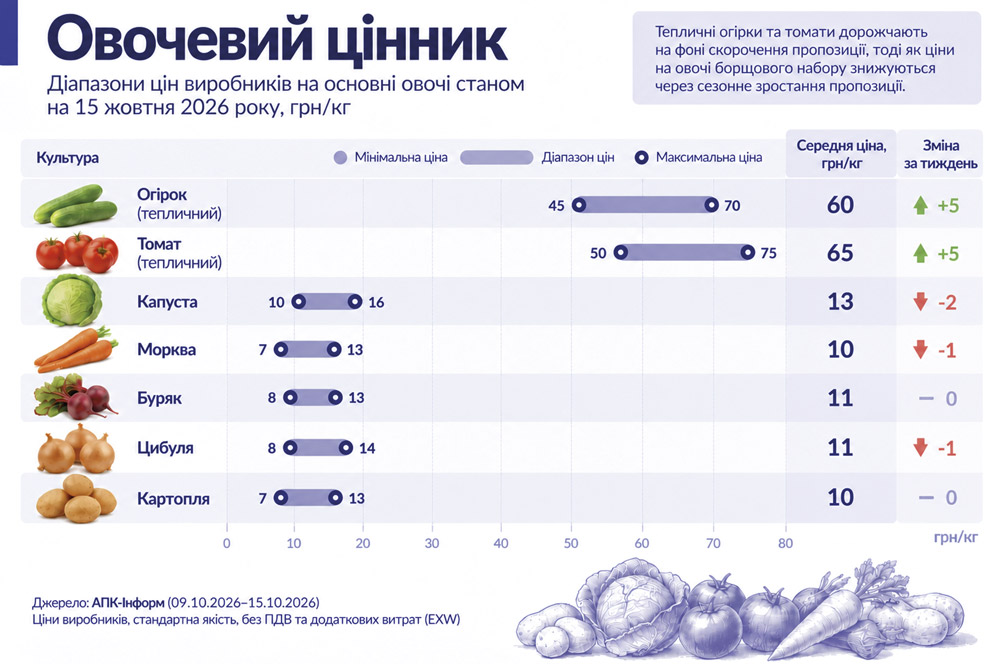
Капуста, морква та цибуля дешевшали, а ціни на буряк і картоплю залишалися відносно стабільними. Скорочення пропозиції підтримує ціни на тепличні овочі, а масове збирання у відкритому ґрунті тисне на ціни.
Борщовий набір
У жовтні господарства збирають пізні овочі для зимового й весняного ринку. Овочі сортують за якістю: придатні партії закладають у сховища, решту продають із поля. Тому осіннє зниження цін ще не свідчить про надлишок товару протягом усього року: частина врожаю не потрапить до зимових запасів через пошкодження, низьку якість, брак сховищ або високу вартість їх експлуатації.
Цього сезону чимало виробників відмовилися від зберігання й продають врожай відразу після збирання. Серед причин — ризики з електропостачанням, водою та іншими умовами роботи сховищ. Для цибулі особливо важливі належна вентиляція й контроль умов зберігання.
Якщо господарство сумнівається, що зможе підтримувати потрібний режим, витрати й ризик втрат можуть переважити очікувану весняну ціну. Але якщо від зберігання відмовляться багато господарств, виникне зворотна проблема: узимку та навесні якісних овочів може забракнути.
За такого сценарію осінній надлишок зміниться дефіцитом окремих культур або якісних партій. Ціни можуть підвищитися наприкінці зими й навесні, коли запаси скоротяться, а нового врожаю ще не буде. Масштаб подорожчання визначатимуть обсяги зберігання, зимові втрати та імпорт.
Цибулеві ціни
На початку жовтня цибуля дешевшала: поліпшення погоди дало змогу відновити збирання, а пропозиція збільшилася. За оглядом ринку за 2–9 жовтня, виробники продавали її переважно по 9–15 грн/кг. У західних і південних регіонах нижня межа становила близько 9 грн/кг, у центральних, північних і східних — 10 грн/кг.
Цибуля нижчої якості коштувала 6–7 грн/кг, тому середня ринкова ціна не відображає ситуації з партіями, що не відповідають вимогам покупців або не придатні до тривалого зберігання.
Головне питання — скільки цибулі залишиться в сховищах навесні. Втрати спричиняють недостатня вентиляція, надмірна вологість і закладання непросушеної цибулі: частину запасів доводиться перебирати, а частина стає непридатною для продажу.
Навесні 2026 року після тривалого періоду низьких цін цибуля подорожчала до 20–30 грн/кг. Ранньої цибулі бракувало, зокрема через втрати від зимових морозів, а ринок отримав додаткові постачання з Туреччини та Єгипту. Чи повториться цей сценарій навесні 2027 року, покажуть обсяги й якість запасів та перебіг зими.
Ринок капусти
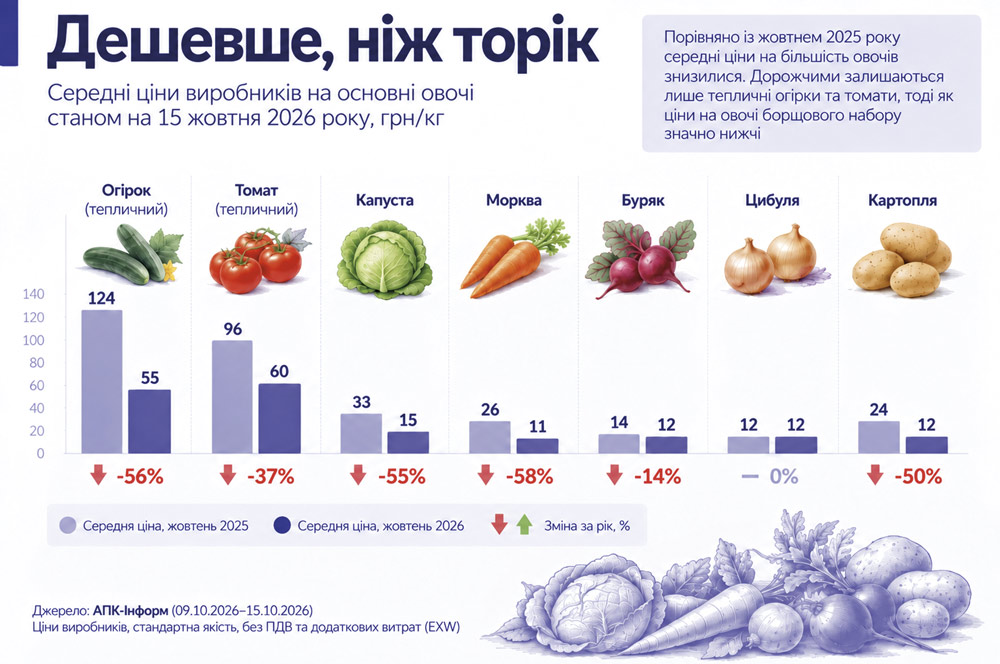
На початку жовтня капуста коштувала 10–17 грн/кг проти 6–10 грн/кг роком раніше. За тижневим оглядом, ціни становили 10–18 грн/кг і знижувалися впродовж періоду.
Під час масового збирання пропозиція зростає, попит залишається стриманим, а частина капусти не відповідає вимогам покупців. Учасники ринку повідомляли про ураження посівів трипсом; господарства намагаються швидше продати таку капусту й погоджуються на нижчу ціну.
Дорожчають пальне, насіння, посадковий матеріал, добрива, засоби захисту та вода для поливу. Імпортні ресурси залежать від валютного курсу, а затримки постачання можуть завадити вчасно виконати технологічні операції.
Вища відпускна ціна сама по собі рентабельності не додає: якщо витрати зростають швидше за ціну реалізації, прибуток скорочується. Для зберігання також важлива якість: качани з тріщинами або ознаками ураження можуть загнивати, тому господарству потрібно оцінювати товарну частку врожаю.
Морква й буряк
Протягом тижня з 2 до 9 жовтня морква дешевшала. Постачання місцевих господарств зростали, торгівля була менш активною, на ринку з’являлися партії низької якості. Наприкінці тижня ціна становила 8–14 грн/кг.
Торік ціна була майже такою самою — 8–13 грн/кг, тож за зростання витрат на вирощування, збирання й зберігання виробникові потрібні вища врожайність, краща товарність або ефективніший збут, щоб зберегти маржу.
Ціна столового буряка в огляді залишалася в межах 9–14 грн/кг. Проте в деяких регіонах із початком збирання пізніх сортів ціна з поля знизилася приблизно до 7 грн/кг. Це різні зрізи ринку: загальний діапазон і локальна пропозиція виробників.
Ринок картоплі
На початку жовтня картопля залишалася стабільним сегментом ринку: за тижневим оглядом, виробники продавали її по 8–14 грн/кг, а темпи збуту суттєво не змінювалися. Пропозиції вистачало, хоча частину якісної пізньої картоплі закладали на зберігання.
Торік картопля коштувала 10–16 грн/кг, тобто нинішні ціни нижчі. Поки триває збирання пізніх сортів і пропозиція збільшується, підстав для швидкого подорожчання небагато.
Ринок баштанних
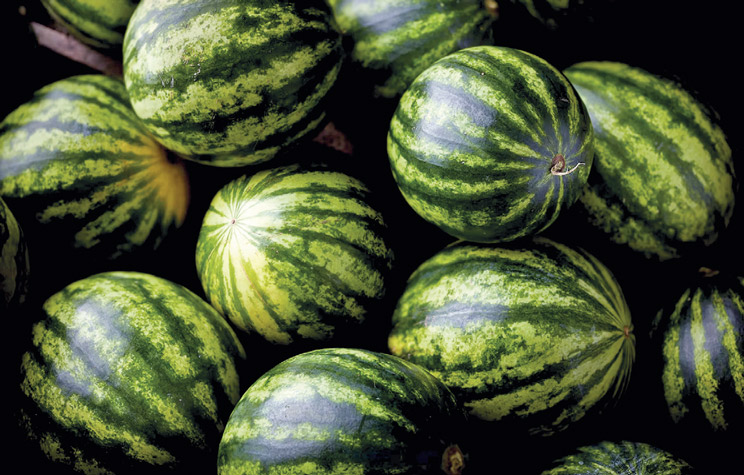
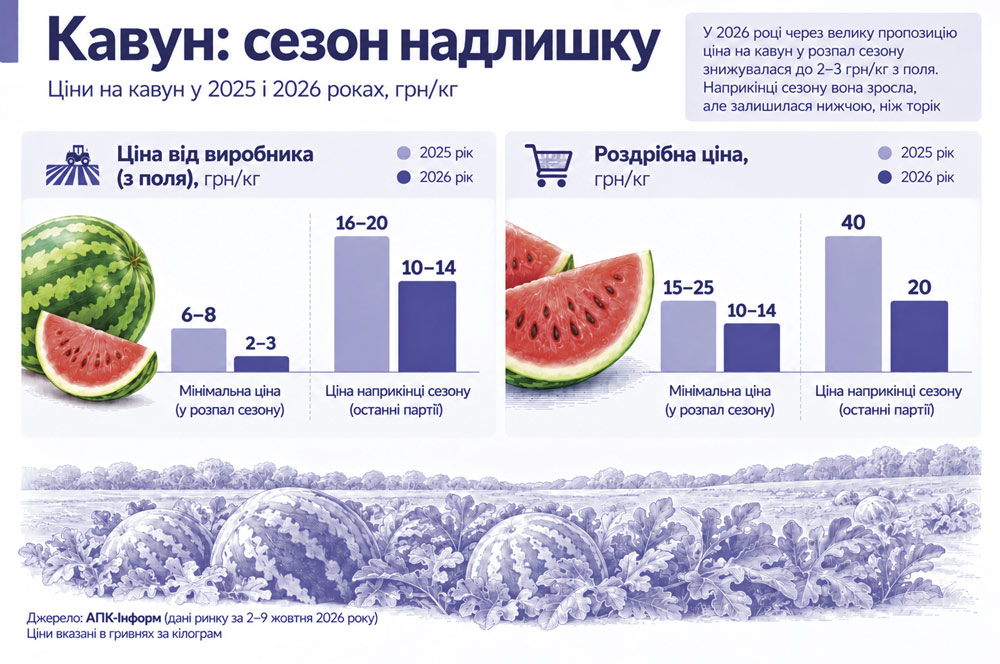
Цьогоріч пропозиція кавуна перевищила попит за прийнятних для виробників цін. На Одещині окремі фермери навіть дискували поля з урожаєм: перекупники пропонували близько 2 грн/кг із поля. За такої ціни збирання могло не покрити витрат на техніку, робочу силу та вивезення.
Наприкінці сезону ціна кавуна з господарства піднялася до 10–14 грн/кг, а останні партії в роздріб продавали приблизно по 20 грн/кг. Торік виробники наприкінці сезону отримували 16–20 грн/кг, а роздрібна ціна сягала 40 грн/кг. Отже, навіть після скорочення пропозиції кавун коштував помітно дешевше.
Змінилася й географія виробництва. Після втрати значної частини традиційних потужностей Херсонщини та ускладнення роботи господарств у Нікопольському районі кавуни й дині почали активніше вирощувати в інших областях, зокрема на Дніпропетровщині та на заході країни.
Частина господарств змінила спеціалізацію. Деякі виробники, наприклад, відмовилися від малини й перейшли на баштанні, які вважали простішими у вирощуванні. До овочів переходять і зерновиробники, які шукають альтернативу культурам зі складним збутом.
Однак коли багато господарств одночасно обирають ту саму культуру, пропозиція швидко зростає. Попит може зростати повільніше, а можливості зберігання й перевезення обмежені. У результаті ціна падає навіть за доброго врожаю.
Диня традиційно дорожча за кавун, а її пропозиція менша. У розпал сезону ціна знижувалася до 10 грн/кг, а наприкінці сезону становила 35–45 грн/кг. Торік останні партії продавали по 30–50 грн/кг.
Тепличні овочі
У відкритому ґрунті пропозиція огірків і томатів скорочується через прохолодніші ночі та коротший світловий день. Тепличні господарства переходять до осіннього режиму, тому ціни на їхню продукцію зростають.
За тиждень із 2 до 9 жовтня тепличні огірки подорожчали до 40–65 грн/кг. Учасники ринку пов’язували це з меншими обсягами від стаціонарних комбінатів і плівкових теплиць та активним попитом. У центрі, на півночі й сході верхня межа сягала 65 грн/кг, на заході та півдні — близько 60 грн/кг.
Тепличні томати продавали по 45–70 грн/кг. Пропозиція скорочувалася через скорочення обсягів збирання в теплицях і завершення сезону ґрунтового томата, що дало виробникам змогу підвищувати ціни.
На другий оборот стаціонарні комбінати цього року посадили більше томатів, ніж огірків. Імовірно, річ у літніх цінах: огірок подекуди дешевшав до 18–20 грн/кг через велику пропозицію, натомість томати довше залишалися дорогими.
Осіннє подорожчання супроводжують ризики. Зі зниженням температури теплицям потрібно більше енергії, щоб підтримувати мікроклімат. Витрати на опалення й перебої з електропостачанням можуть підвищити собівартість, а чи вдасться перекласти її на покупця, вирішать попит та імпорт.
Торік на українському ринку виникали перебої з постачанням тепличних огірків і томатів: пропозиція скоротилася, а логістика ускладнилася. Турецькі постачальники можуть спрямовувати партії до Європи, якщо там вигідніші умови. Тому імпорт не завжди швидко покриває нестачу вітчизняних овочів.
Закупівлі мереж
Торговельні мережі частіше закуповують овочі невеликими партіями в різних постачальників. Якщо раніше мережа могла замовити в одного господарства близько 100 т цибулі й поступово відбирати її зі складу, то тепер мережі розподіляють закупівлі між кількома виробниками та регіонами.
Замість одного великого постачання мережа може придбати кілька менших протягом тижня — відповідно до поточних продажів. Аналітики пов’язують це, зокрема, з ризиками для складської інфраструктури та небажанням накопичувати великі запаси в одному місці.
Виробникові складніше знайти покупця на значну партію: потрібно мати кількох клієнтів або відвантажувати невеликими обсягами. Це ускладнює планування збирання, сортування, пакування й логістики, особливо в період пікової пропозиції.
Переробка й логістика
Проблеми зі збутом особливо гострі для виробників, які вирощують овочі на переробку або розраховують на великі партії. Якщо підприємство зупиняється чи втрачає потужності, господарство мусить терміново шукати нового покупця.
Для томата на переробку відстань до заводу може бути вирішальною: перевезення в іншу область потребує часу й коштів, а новий покупець може запропонувати ціну нижчу за витрати.
Весняні ціни — 2027
Найближчим часом ринок визначатимуть завершення збирання, якість овочів і темпи реалізації. Рясний урожай може й далі стримувати ціни на овочі борщового набору, а скорочення пропозиції ґрунтових овочів та витрати на обігрів підштовхують ціни на тепличні огірки й томати вгору.
Головний ризик сезону-2026/27 — зберігання. Якщо виробники відмовляться закладати врожай через витрати або нестабільне енергопостачання, зимові запаси можуть виявитися меншими, ніж очікує ринок.
Другий чинник — попит. Споживча база скорочується, тож збут ускладнюється навіть за достатньої пропозиції. За слабкого попиту виробникам буде складно підвищувати ціни відповідно до собівартості; якщо ж запаси скоротяться швидше за попит, окремі культури можуть подорожчати.
Третій чинник — структура виробництва. Частина зерновиробників переходить на овочі й баштанні. Якщо площі зростатимуть швидше за попит і можливості реалізації, ринок знову отримає надлишок.
Сезон-2026 показав, що овочевому ринку поряд із виробничими потужностями потрібні узгоджені рішення щодо структури посівів, зберігання, переробки та логістики. Велика пропозиція стримує ціни для споживачів, але стає перевагою для виробника лише тоді, коли врожай можна реалізувати без критичних втрат. Ціни навесні 2027 року значною мірою визначатиме те, скільки якісних овочів господарства збережуть узимку.
Ксенія Гусєва, експертка плодоовочевого ринку України АПК–Інформ
Дмитро Громов, головний редактор журналу «Плантатор»
 Плантатор